(本文作者为 万联万象,钛媒体经授权发布)
文 | 万联万象
坦桑尼亚每年花费数亿美元进口食用油,当地一家中资葵花籽油工厂,却一度因缺原料而无法充分释放产能。
有油料种植基础,有食用油消费需求,工厂也已建成,为什么仍然难以稳定生产?
2025年7月,中国美兰集团在多多马建设的葵花籽油工厂投产。2026年6月,当地媒体披露,该厂在一个生产季只能获得所需葵花籽的20%至30%,原料短缺和供电问题限制了生产。
与此同时,非洲农产品进入中国市场的通道正在拓宽。
中国驻坦桑尼亚使馆11月3日发布消息称,坦桑尼亚首批蜂蜜已通过绿色通道进入中国,芝麻、腰果等农产品受到中国采购商关注。当地媒体此前报道,该国已有约15类农产品获准输华,469家企业完成相关出口注册。
贸易渠道持续拓宽,农业投资也在向更深的产业环节延伸。从农机、化肥供应到油脂加工和农产品贸易,中国企业正在探索不同的经营路径,但市场需求与实际盈利之间,仍存在不小的距离。
油脂加工有市场,原料却未必买得到
坦桑尼亚农业发展银行2025年发布的产业资料显示,该国葵花籽年产量约117万吨,平均单产约1.1吨/公顷,食用油年进口支出约2.5亿至3亿美元。
当地既有油料种植基础,又存在食用油进口替代需求。美兰集团在多多马建设的葵花籽油工厂,设计年产葵花籽油3.5万吨、葵饼及葵粕7万吨,配套压榨、精炼和仓储设施。
然而,工厂投产后,原料采购成为制约产能释放的主要问题之一。
据坦桑尼亚《公民报》2026年6月26日报道,该厂每天需要约250吨葵花籽,全年需求约8万吨,但在报道涉及的生产季,实际获得的原料仅为需求的20%至30%。为提高设备利用率,企业还拓展了棉籽油加工,并采购其他加工商生产的毛油进行精炼。
全国葵花籽年产量达到117万吨,一家年需约8万吨原料的工厂却面临供应不足,反映出农业生产规模与工业化采购能力之间的落差。
当地葵花籽种植较为分散,农户可以将产品卖给贸易商或小型榨油作坊,也会根据价格和资金需求选择出售时间。大型工厂需要连续生产,农业原料却具有季节性,运输、仓储和收购网络进一步影响原料供应。
原料短缺也增加了经营压力。提高收购价格有助于争取货源,却可能压缩压榨利润;降低开工率,则会抬高单位固定成本。与此同时,进口棕榈油等植物油形成价格竞争,如果国际植物油价格下降而葵花籽成本居高不下,本地加工利润将进一步承压。
为改善经营条件,美兰集团开始向产业链两端延伸。2025年11月,企业相关合资公司与当地农场签署葵花籽合作种植协议。2026年9月,美兰集团披露,多多马基地已向瑞士客户批量交付粗葵花籽油,葵饼饲料销往肯尼亚。
从合作种植到拓展出口市场,企业正尝试提高原料供应与产品销售的稳定性。不过,最新原料满足率尚未披露,此前的供应瓶颈是否明显缓解仍有待观察。
对于油脂加工企业,向产业链两端延伸的关键,是在保障生产连续性的同时,平衡原料采购成本与加工收益。
图:美兰集团位于坦桑尼亚多多马的葵花籽油加工厂 来源:美兰集团
农机化肥进入上游,增产并非只靠设备
加工厂面临的原料瓶颈,也反映出非洲部分地区农业生产端的短板。机械化、化肥投入、灌溉及农业技术服务不足,制约着农产品的稳定供应。
2026年10月27日,科特迪瓦农业、农村发展和粮食作物生产部长布鲁诺·科内会见中国国机海南代表团,双方讨论水稻、玉米产业投资机会,涉及种子生产、农业机械化和稻米加工。科特迪瓦农业部次日公告显示,相关合作仍处于洽谈阶段,尚未公布具体投资规模及实施时间。
农机进入非洲,并不只是出售设备。对于资金有限的小农户,购买大型机械未必划算,农机租赁、维修、配件供应和农业社会化服务可能形成更持续的需求。但设备能否产生收益,仍取决于作业规模、使用频率及农户支付能力。
化肥领域则呈现另一种投资模式。2026年10月20日,赞比亚联合资本化肥公司尿素工厂二期项目举行奠基仪式。中国驻赞比亚使馆披露,项目总投资约16亿美元,设计年产尿素52万吨、硝酸铵40万吨,均为规划产能。
本地化肥生产有望减少部分进口环节,但制造过程对能源、资金和设备利用率要求较高,运输成本同样影响产品竞争力。
对于农户而言,化肥供应增加并不意味着采购需求必然同步增长。如果新增投入无法通过增产和农产品销售获得合理回报,农户仍可能控制使用量。
从农机服务到化肥制造,两类投资的盈利模式不同,却面临相似的市场约束:加工企业需要稳定的农产品供应,农户希望增加收入,而农业投入品企业则需要持续的市场需求。
农业上游投资能否形成长期市场,最终取决于生产效率提升所创造的收益,能否覆盖农户增加的投入成本。
芝麻贸易向产地延伸,品质与成本成为竞争重点
农机和化肥可以改善农业生产条件,但农产品增产之后,如何进入国际市场,同样影响产业链的经营效率。
非洲农业生产较为分散,规模化跨境采购需要收购、分级、加工和仓储等环节衔接。
湖北农发集团旗下联丰海外选择从商品贸易切入,逐步将加工、仓储和农业服务网络延伸至非洲产地。
中国食品土畜进出口商会2026年4月披露,2025年中国芝麻进口量达到146万吨,同比增长23.5%,进口均价同比下降15.3%。进口规模扩大、价格回落,对贸易企业的采购成本控制与供应链效率提出了更高要求。
芝麻贸易不仅要比较采购价格,还需考虑含水率、杂质、品质差异及交货条件。原料品质不稳定,可能增加筛选损耗和仓储运输成本,抵消低价采购带来的优势。
据《湖北日报》报道,联丰海外2024年从非洲进口芝麻约1.3万吨,当时计划2025年扩大至6万吨,其中莫桑比克约3万吨。这一规模属于经营计划,并非实际完成量。
为提高采购和交付能力,企业在莫桑比克南卡拉、贝拉布局芝麻初加工基地。2025年4月,南卡拉加工厂已完工,贝拉加工厂正在安装调试,后续实际加工量尚未见明确披露。
同年10月,联丰海外位于赛赛市、面积约1.13万平方米的公共海外仓获得湖北省级认定,进一步完善当地仓储及跨境贸易配套。
企业还将农机销售与农产品采购结合起来。数据显示,联丰海外2024年农机出口额约2000万元,并参与当地农业技术示范和机械耕作服务,逐步形成农机出口、农业服务与芝麻采购相结合的双向贸易网络。
向产地延伸有助于组织货源、控制品质和提高交付稳定性,但初加工与仓储也会增加运营成本和库存资金占用。尤其在芝麻价格下行阶段,前期高价采购的库存可能面临跌价损失,企业需要平衡供应保障与库存风险。
对贸易企业而言,深入产地不仅是扩大采购渠道,更是争取对货源组织、品质管理和交付环节的主动权。
产业链越往深处走,利润越取决于成本
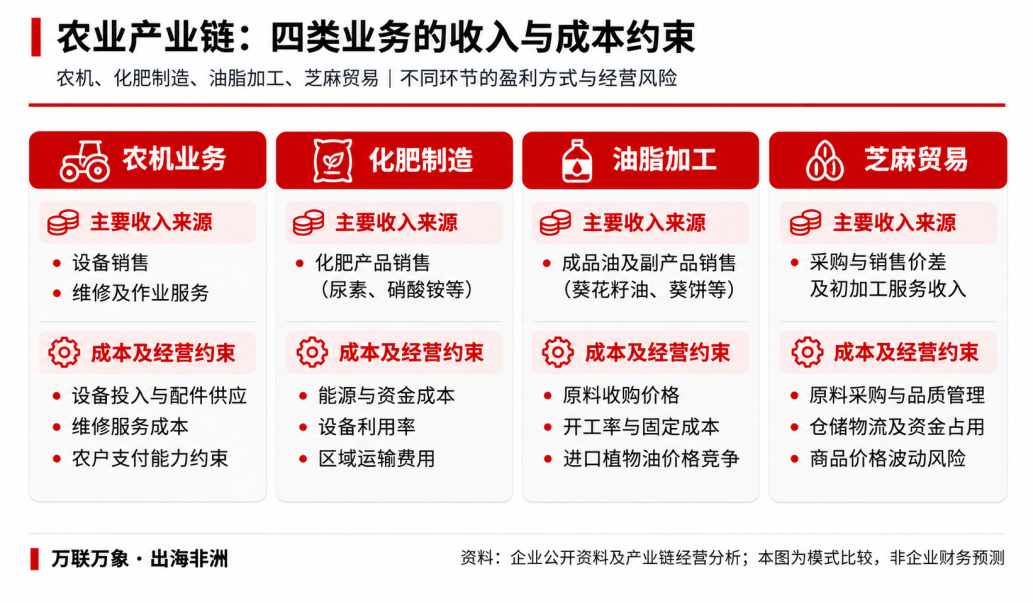
从农机、化肥到油脂加工和芝麻贸易,中国企业进入非洲农业市场的方式正在多样化,但各环节的盈利逻辑并不相同。
农机业务依靠设备销售、维修和持续作业需求;化肥制造需要承担较高的能源与固定资产成本;油脂加工赚取原料与成品、副产品之间的加工价差;芝麻贸易则需要控制采购、品质管理、仓储物流和销售的综合成本。
产业链覆盖的环节越多,企业能够参与的利润分配环节也越多,但随之增加的还有资金占用、经营管理和价格波动风险。延伸产业链能否创造价值,取决于新增收益能否覆盖相应成本。
与此同时,中国对53个非洲建交国实施零关税举措,为符合条件的非洲商品进入中国市场提供了更有利的贸易条件,具体适用仍受税目、原产地等规定约束。但市场准入改善并不等于企业可以直接获得利润。原料采购、加工效率和交付能力,仍是决定经营回报的关键。
美兰集团从油脂加工向合作种植和出口销售延伸,联丰海外则从农产品贸易逐步拓展初加工、仓储和农业服务。两家企业的起点不同,却都在尝试提高对原料供应、商品品质和销售渠道的控制能力。
过去,土地资源和食品进口缺口最容易吸引关注。但资源优势不会自动转化为稳定供应,市场需求也不会直接变成加工利润。
当前中企在非洲农业上的竞争,正从寻找资源与市场,转向组织生产、控制成本与稳定交付。
谁能以更低的综合成本,把分散的农产品转化为符合市场需求的商品,谁才更有可能获得持续的经营回报。
信息来源说明:
- 官方及政策资料:中国驻坦桑尼亚使馆、中国驻赞比亚使馆、科特迪瓦农业部、湖北省农业农村厅及中国相关关税政策文件。
- 行业及企业资料:坦桑尼亚农业发展银行、中国食品土畜进出口商会、美兰集团公开资料。
- 媒体报道:坦桑尼亚《公民报》、《湖北日报》。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App